Ajouter une pièce, aménager des combles, transformer un garage en chambre : chaque mètre carré gagné modifie la consistance fiscale du bien. La déclaration de surface habitable supplémentaire obéit à des règles précises, mais la confusion entre formalités d’urbanisme et obligations fiscales reste fréquente. Comprendre quand et comment déclarer évite des rattrapages coûteux.
Déclaration fiscale et autorisation d’urbanisme : deux circuits distincts
Le premier piège consiste à croire qu’un permis de construire ou une déclaration préalable met automatiquement à jour la valeur locative du bien. Ce n’est pas le cas. L’obtention d’une autorisation d’urbanisme en mairie ne déclenche pas la mise à jour fiscale auprès de l’administration des impôts.
A lire également : Quel est le prix d'un peintre à la journée ?
À l’inverse, certains travaux intérieurs ne nécessitent aucune autorisation d’urbanisme, mais restent fiscalement déclarables. Transformer un garage en pièce de vie sans modifier la façade n’exige parfois qu’une déclaration préalable, voire rien côté urbanisme. La déclaration fiscale doit être effectuée séparément, quel que soit le parcours administratif en mairie.
Ce double circuit explique pourquoi des propriétaires en règle sur le plan urbanistique se retrouvent en infraction fiscale, parfois des années après la fin des travaux.
A lire également : Quelle mini-pelle pour arracher des souches ?
Travaux déclenchant une déclaration aux impôts : le critère de consistance
Le critère retenu par l’administration fiscale n’est pas la surface habitable au sens du Code de la construction. C’est la modification de consistance du local, c’est-à-dire tout changement qui affecte son volume, sa surface ou son affectation.
Concrètement, les situations suivantes imposent une déclaration foncière :
- Toute extension créant de la surface de plancher supplémentaire (agrandissement latéral, surélévation, véranda fermée)
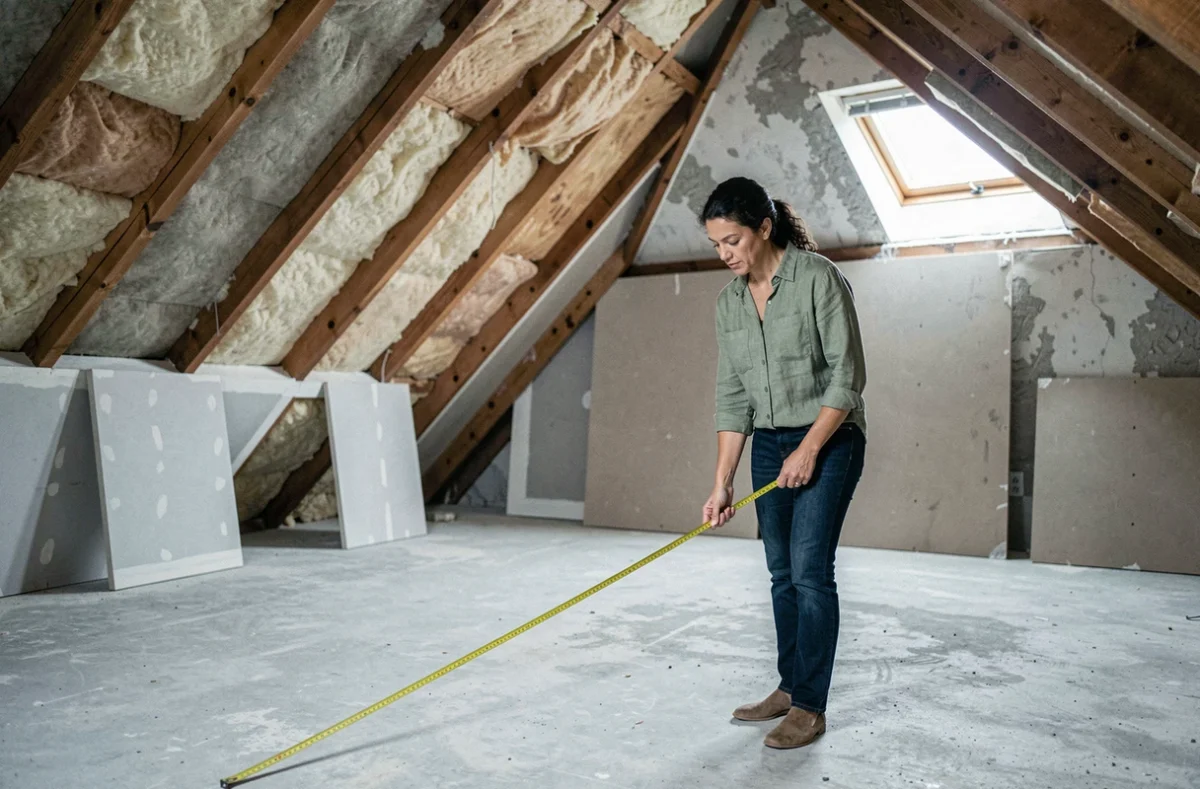
- L’aménagement de combles rendus habitables, même sans modification de la toiture existante
- La transformation d’un local annexe (garage, buanderie, local professionnel) en pièce de vie ou en logement
- La construction d’annexes comme un abri de jardin, un carport ou une terrasse couverte
Le critère fiscal ne se limite pas à la création d’emprise au sol. Une modification purement intérieure, sans ajout de murs extérieurs, peut suffire dès lors qu’elle change l’affectation ou la consistance du bien.
Délai de déclaration et exonération temporaire de taxe foncière
La date qui fait courir le délai n’est ni celle du dépôt du permis, ni celle du début du chantier. C’est la date d’achèvement effectif des travaux qui compte. L’achèvement correspond au moment où le local peut être utilisé conformément à sa destination, même si des finitions restent à réaliser.
À partir de cette date, le propriétaire dispose de 90 jours pour déposer la déclaration foncière auprès du service des impôts fonciers. Ce délai s’applique que les travaux aient fait l’objet d’un permis de construire, d’une déclaration préalable ou d’aucune autorisation d’urbanisme.
L’exonération de deux ans sous conditions
Respecter ce délai de 90 jours ouvre droit, sauf délibération contraire de la commune ou de l’intercommunalité, à une exonération de taxe foncière pendant deux ans sur la partie nouvellement créée. Dépasser le délai fait perdre ce bénéfice.
Les retours terrain divergent sur ce point : certaines communes appliquent systématiquement l’exonération, d’autres l’ont supprimée par délibération. Vérifier auprès de la mairie avant d’engager les travaux permet de calibrer le budget fiscal du projet.
Comment déclarer une surface habitable supplémentaire aux impôts
La déclaration passe par le formulaire adapté à la nature des travaux. Pour un changement de consistance (extension, aménagement de combles, transformation de garage), le formulaire utilisé est généralement le Cerfa dédié aux modifications de propriétés bâties.
Déclaration en ligne ou papier
Les propriétaires ayant déposé une demande d’autorisation d’urbanisme peuvent effectuer la déclaration en ligne depuis leur espace particulier sur impots.gouv.fr. Le parcours numérique relie désormais la déclaration d’urbanisme et la déclaration foncière, mais les deux restent des démarches distinctes à valider séparément.
Sans autorisation d’urbanisme préalable (cas d’un aménagement intérieur sans modification extérieure), la déclaration se fait directement auprès du service des impôts fonciers, en ligne ou par courrier.
Informations à préparer
- La nature exacte des travaux réalisés (extension, surélévation, changement d’affectation)
- La surface créée ou modifiée, mesurée selon les critères fiscaux
- La date d’achèvement effectif des travaux
- Les références cadastrales du bien concerné
Risques liés à une surface non déclarée et régularisation
L’administration fiscale dispose d’outils de contrôle de plus en plus précis, notamment le croisement des données cadastrales avec les vues aériennes et les déclarations d’urbanisme. Une surface non déclarée peut être détectée plusieurs années après les travaux.
En cas de redressement, l’impôt foncier est recalculé rétroactivement. Le propriétaire perd le bénéfice de l’exonération temporaire et s’expose à des pénalités de retard. La régularisation spontanée reste possible à tout moment en déposant la déclaration correspondante auprès du service des impôts fonciers.
Pour les biens acquis avec des surfaces non déclarées par l’ancien propriétaire, la charge de régularisation incombe au propriétaire actuel. Vérifier la cohérence entre la surface déclarée aux impôts et la surface réelle du bien fait partie des précautions utiles lors d’un achat immobilier.
Le sujet dépasse la simple formalité administrative. Chaque mètre carré non déclaré modifie la valeur locative cadastrale, base de calcul de la taxe foncière et, le cas échéant, de la taxe d’aménagement. Régulariser tôt limite l’exposition financière et permet, quand la commune le prévoit, de bénéficier encore de l’exonération temporaire sur les constructions récentes.