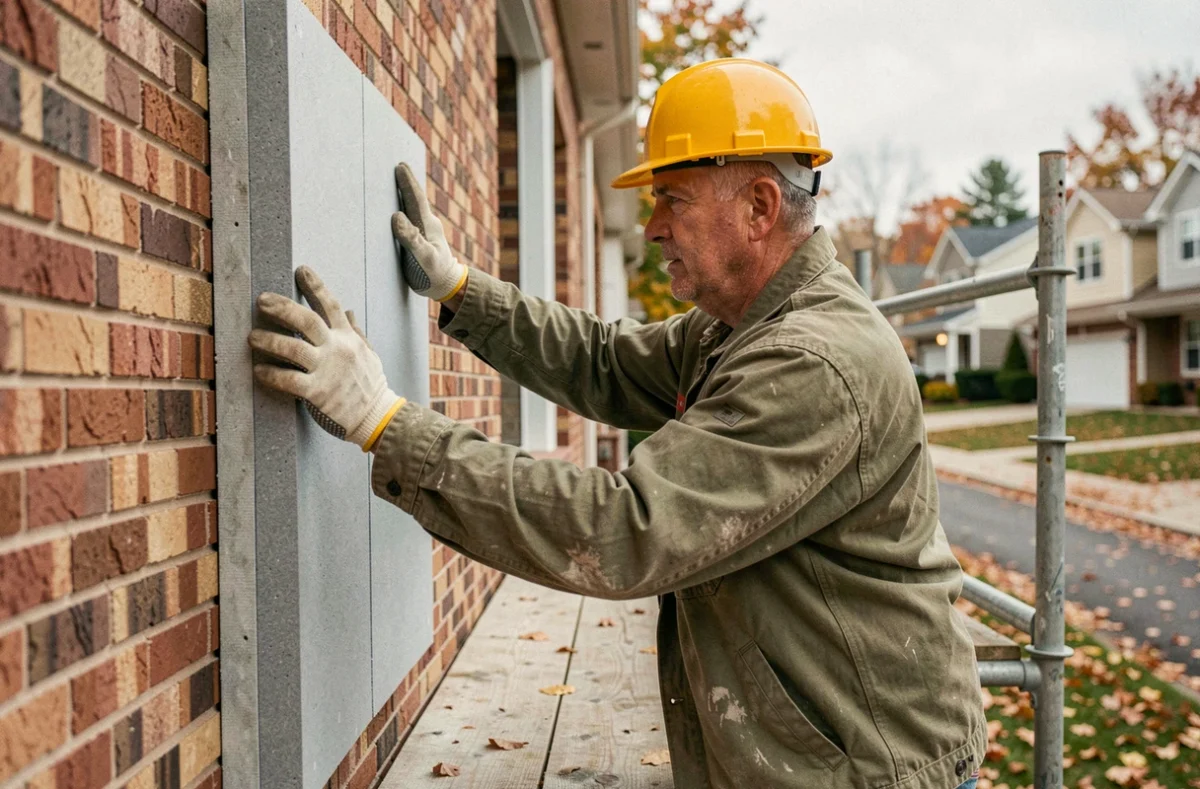
Le crédit d’impôt pour la transition énergétique (CITE), qui permettait de déduire une partie du coût d’une isolation extérieure, n’existe plus depuis le 1er janvier 2021. Le dispositif a été remplacé par MaPrimeRénov’, une aide versée directement par l’Agence nationale de l’habitat (Anah). La question de la déductibilité fiscale de l’isolation extérieure mérite donc une réponse actualisée, car plusieurs mécanismes coexistent selon le statut du propriétaire et l’usage du logement.
Fin du CITE et passage à MaPrimeRénov’ pour l’isolation extérieure
Le CITE a été supprimé pour toutes les dépenses engagées à partir du 1er janvier 2021. Avant cette date, les propriétaires occupants pouvaient déclarer les travaux d’isolation thermique par l’extérieur (ITE) sur leur déclaration de revenus et obtenir un crédit d’impôt calculé sur le montant des dépenses éligibles.
A lire également : Comment joindre des étages de hauteurs différentes ?
Depuis 2021, MaPrimeRénov’ remplace le crédit d’impôt pour les travaux de rénovation énergétique, y compris l’isolation des murs par l’extérieur. La différence principale : il ne s’agit plus d’un avantage fiscal déclaré aux impôts, mais d’une prime versée après la réalisation des travaux, sur demande préalable auprès de l’Anah.
Ce changement a une conséquence directe sur la déclaration de revenus. Un propriétaire occupant qui fait isoler ses murs par l’extérieur en 2026 ne trouvera aucune case dédiée à ces travaux dans son formulaire fiscal. La réponse courte à la question posée est donc non : l’isolation extérieure n’est pas déductible des impôts au sens strict du terme pour un propriétaire occupant.
A lire également : Comment diriger la chaleur vers le sous-sol ?
Isolation extérieure et revenus fonciers : le mécanisme du déficit foncier
La situation diffère pour les propriétaires bailleurs. Les travaux d’isolation d’un logement loué nu peuvent être déduits des revenus fonciers lorsque le propriétaire déclare au régime réel. Ce mécanisme, distinct de MaPrimeRénov’ et de l’ancien CITE, repose sur la nature des dépenses : les travaux d’amélioration et d’entretien réalisés dans un bien locatif sont imputables sur les loyers perçus.
Lorsque le montant des charges dépasse celui des revenus fonciers, la différence constitue un déficit foncier. Ce déficit peut être imputé sur le revenu global du propriétaire, dans les limites prévues par la loi. C’est le seul cas où l’isolation extérieure produit un effet fiscal direct sur l’impôt sur le revenu.
Conditions pour bénéficier de la déduction sur les revenus fonciers
- Le logement doit être loué nu (non meublé) et le propriétaire doit avoir opté pour le régime réel d’imposition des revenus fonciers, pas le micro-foncier.
- Les travaux doivent relever de la catégorie des dépenses d’amélioration ou d’entretien, ce qui inclut l’isolation thermique des murs par l’extérieur.
- Le propriétaire doit s’engager à maintenir la location pendant une durée minimale après l’imputation du déficit foncier sur le revenu global.
Ce levier fiscal est souvent plus pertinent qu’un crédit d’impôt pour les investisseurs locatifs, car il réduit directement la base imposable.
MaPrimeRénov’ et aides cumulables pour l’ITE en 2026
Pour les propriétaires occupants comme pour les bailleurs, MaPrimeRénov’ reste le principal dispositif d’aide à l’isolation extérieure. Le montant de la prime varie selon les revenus du ménage, la localisation du logement et la nature des travaux réalisés.
MaPrimeRénov’ se cumule avec d’autres aides :
- La prime énergie (CEE), versée par les fournisseurs d’énergie dans le cadre des certificats d’économies d’énergie.
- La TVA à taux réduit, appliquée directement sur la facture par l’artisan pour les travaux de rénovation énergétique dans un logement de plus de deux ans.
- Les aides locales, proposées par certaines collectivités territoriales en complément des dispositifs nationaux.
Un propriétaire bailleur peut, selon les cas, cumuler la déduction sur les revenus fonciers avec certaines de ces aides. Les règles de cumul méritent vérification au cas par cas, car elles évoluent régulièrement.
Urbanisme et copropriété : deux contraintes oubliées avant de lancer un chantier d’ITE
Les articles comparatifs sur les aides fiscales passent souvent sous silence un point qui peut bloquer un projet d’isolation extérieure : la pose modifie l’aspect extérieur du bâtiment. Dans la plupart des communes, une déclaration préalable de travaux en mairie est nécessaire avant de commencer le chantier.
En copropriété, l’isolation des murs par l’extérieur touche les parties communes. Une autorisation de l’assemblée générale des copropriétaires est alors requise, ce qui implique d’inscrire le sujet à l’ordre du jour et d’obtenir un vote favorable. Ce processus peut prendre plusieurs mois et conditionne l’ensemble du calendrier.
Date d’engagement du chantier et droit aux aides
Les barèmes et conditions de MaPrimeRénov’ s’apprécient au moment du dépôt de la demande ou de l’acceptation du devis, selon le dispositif. Commencer les travaux avant l’accord de l’Anah peut entraîner la perte de l’aide. Il faut donc synchroniser les autorisations administratives (mairie, copropriété) avec le dépôt de la demande d’aide pour éviter de se retrouver hors délai ou hors cadre.
L’isolation extérieure n’ouvre plus droit à un crédit d’impôt depuis la suppression du CITE. Le seul mécanisme de déduction fiscale qui subsiste concerne les propriétaires bailleurs au régime réel, via le déficit foncier. Pour tous les autres cas, MaPrimeRénov’ et les primes énergie constituent les leviers financiers à mobiliser, à condition de respecter l’ordre des démarches administratives avant le premier coup de pioche.